
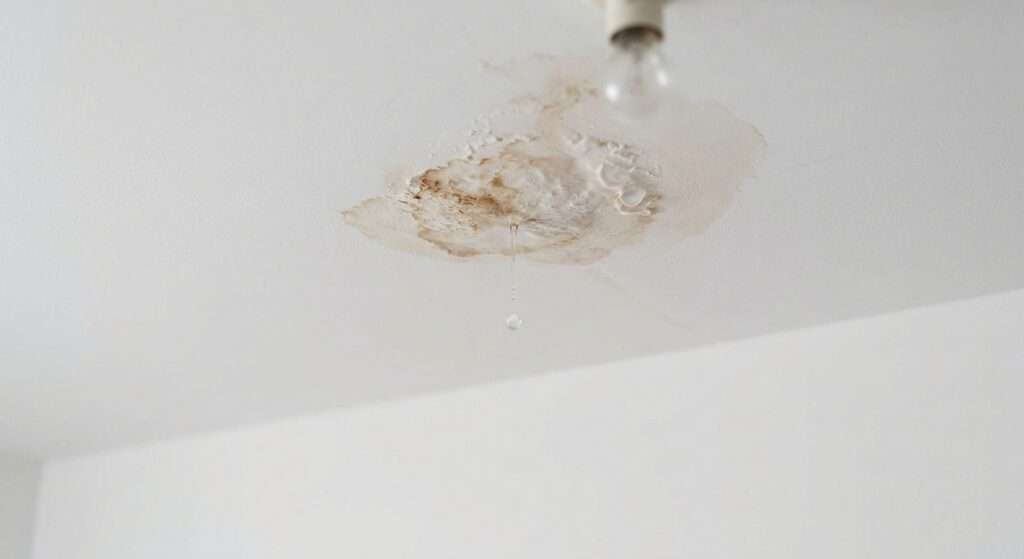
Descubrir una humedad en el techo o ver caer agua por la lámpara es una de las situaciones más molestas en una comunidad de vecinos. O empezar a pensar…goteras del vecino seguro.
Los siniestros por agua son la causa número uno de partes al seguro de hogar en España. Cuando el origen proviene del piso superior o de una instalación general, es fundamental conocer quién debe pagar la reparación y cómo actuar sin asumir costes que no te corresponden.
Para conocer todos los detalles sobre las garantías esenciales de tu póliza, puedes revisar nuestra Guía Informativa de Seguros para Hogar.
Diferencia técnica: gotera accidental frente a filtración paulatina
En el ámbito asegurador, la causa del problema condiciona la respuesta de las compañías:
- Gotera o fuga accidental: Rotura súbita de una tubería, fallo de un latiguillo o desbordamiento de un electrodoméstico. Está cubierta por la garantía de daños por agua de casi todas las pólizas.
- Filtración por falta de mantenimiento: Ocurre lentamente por deterioro de siliconas en duchas, juntas o grietas en terrazas. Las aseguradoras suelen excluir el arreglo del origen si hay desgaste manifiesto, aunque los daños provocados a tu vivienda sí deben ser indemnizados por el responsable.
¿De quién es la responsabilidad legal?
Para determinar qué seguro debe responder, hay que identificar el origen del agua:
- Origen en una vivienda vecina (Elemento privativo): Según el artículo 1902 del Código Civil, el propietario u ocupante del piso superior es responsable de los daños causados por sus instalaciones (latiguillos, sanitarios, electrodomésticos).
- Origen en el edificio (Elemento común): Si el agua proviene de bajantes generales, la cubierta o la fachada, la responsabilidad recae en la Comunidad de Propietarios (art. 10 de la Ley de Propiedad Horizontal), debiendo intervenir el seguro comunitario.
¿Qué cubre tu seguro de hogar si el causante es un tercero?
Aunque la culpa sea del vecino, tu propio seguro cuenta con mecanismos clave para ayudarte:
- Defensa jurídica y reclamación de daños: Tu compañía se encarga de reclamar formalmente al vecino o a la comunidad la reparación o indemnización de tus desperfectos.
- Reparación propia y subrogación (Derecho de repetición): Si tienes contratadas las coberturas de continente y contenido, tu seguro puede reparar tus techos o indemnizarte de inmediato, reclamando posteriormente el importe al seguro del causante.
- Convenios de daños por agua: Permiten que tu propia aseguradora gestione la reparación en tu casa y liquide los costes internamente con la compañía del vecino.
Pasos a seguir ante una gotera externa
- Documenta los daños: Toma fotos y vídeos claros de las manchas, el goteo activo y los bienes afectados antes de limpiar.
- Avisa al vecino o presidente: Infórmale para que cierre la llave de paso y dé parte a su seguro. Solicita sus datos de póliza y aseguradora.
- Contacta con tu seguro de hogar: Notifica el parte explicando que el origen es externo y facilita los datos del causante.
- Respeta el tiempo de secado: La superficie afectada debe secarse por completo antes de pintar para evitar la aparición de moho. El técnico debe verificar el secado con un higrómetro.
Problemas frecuentes: sin seguro o sin colaboración
- Si el vecino no tiene seguro: Sigue siendo responsable a título personal. Tu aseguradora le reclamará el importe por vía amistosa o judicial mediante la cobertura de reclamación de daños.
- Si el vecino se niega a reparar: Se debe notificar al administrador de la finca y enviar un burofax formal como paso previo a la demanda civil. En casos graves de riesgo estructural, la autoridad judicial puede autorizar el acceso.
Resumiendo
Ante una gotera del piso superior, actuar con rapidez y documentar el daño es fundamental. Contar con una póliza de hogar bien estructurada garantiza que tu casa vuelva a su estado original sin que tengas que asumir gastos imprevistos. Si necesitas revisar los límites de tus coberturas o consultar con mediadores colegiados.

