
Cuando se sufre un siniestro en casa, como una fuga de agua o una rotura de tubería, la prioridad inicial es reparar la avería. Sin embargo, una vez solucionado el problema técnico, surge un segundo reto fundamental: dejar la vivienda exactamente igual que estaba antes del incidente. Aquí entra en juego la cobertura de recomposición o restauración estética. Es una de las garantías más valoradas, pero también genera sorpresas desagradables en el momento de la verdad. Este artículo trata los daños estéticos en seguro de hogar.
¿Qué es la cobertura de recomposición estética y cómo funciona?
La garantía de daños estéticos (también llamada recomposición o restauración estética) asume el coste necesario para reponer la armonía e imagen original del espacio afectado. Esto ocurre cuando no es posible encontrar el mismo material exacto.
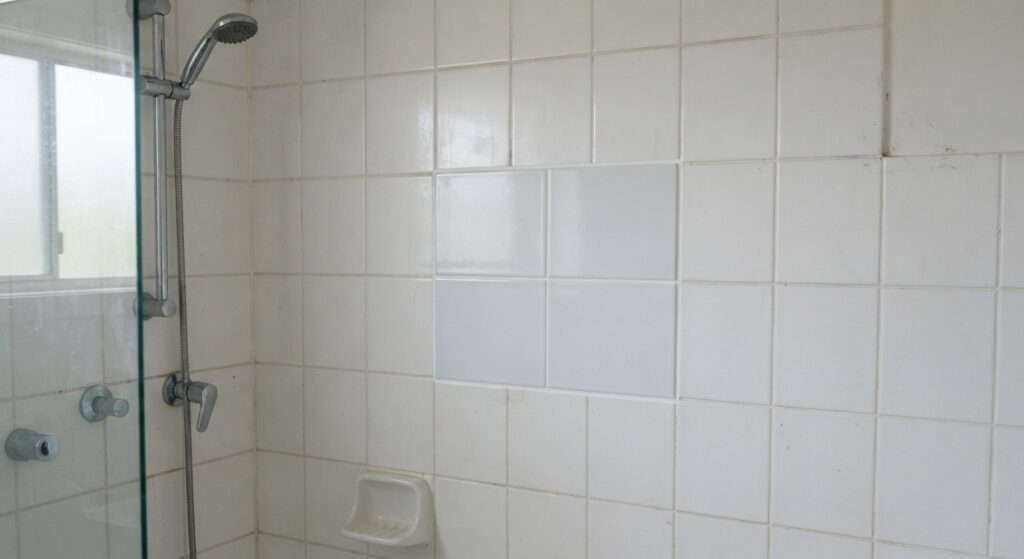
El ejemplo más clásico ocurre en baños y cocinas. Si se rompe una tubería tras el alicatado y hay que picar cuatro azulejos, la aseguradora reparará la avería. Pero si ese modelo de azulejo ya no se fabrica, la cobertura básica solo sustituiría cuatro azulejos por otros similares. Dejaría un «parche» visible. La cobertura de recomposición estética obliga a la compañía a cambiar el alicatado de toda la estancia para mantener la unidad estética.
El gran problema: capitales desfasados e insuficientes
En la práctica del mercado asegurador, es habitual encontrar pólizas de hogar que incluyen esta garantía. El capital máximo por siniestro suele ser demasiado bajo, frecuentemente entre 600 € y 1.000 €.
En el contexto actual de costes de construcción, mano de obra y materiales, estos límites resultan del todo insuficientes por varios motivos:
- Existe incapacidad para cubrir reformas completas. Alicatar un baño medio o sustituir un parquet dañado exige picar, desescombrar y pagar material y horas profesionales. Esos costes superan con facilidad los 1.500 € o 2.000 €.
- Coste de materiales de calidad: En viviendas con acabados de gama media-alta (mármol, tarimas flotantes de madera noble, gres cerámico de gran formato), el capital básico se agota simplemente al adquirir el material, sin contar la mano de obra.
- Múltiples estancias afectadas: Si una filtración de agua afecta al suelo del pasillo y este se conecta sin junta de dilatación con el salón y los dormitorios, el problema estético se multiplica y el presupuesto se dispara.
Las consecuencias de tener un límite estético reducido
Cuando el coste de la restitución estética supera el capital contratado en la póliza, el asegurado se enfrenta a dos escenarios indeseados:
- Pagar la diferencia de su bolsillo: La aseguradora abonará únicamente hasta el límite máximo fijado en el contrato (por ejemplo, 600 €) y el propietario tendrá que asumir el resto de la factura de la reforma.
- Aceptar un remiendo visual: Si el cliente decide no aportar la diferencia económica, la reparación se limitará a colocar parches con materiales heterogéneos, depreciando el valor de la vivienda y estropeando la estética del hogar.
¿Cómo elegir el capital adecuado en tu seguro?
Al revisar o contratar la póliza de hogar, no basta con comprobar que la casilla de daños estéticos del seguro de hogar esté marcada; es imprescindible verificar la cifra exacta fijada como límite.
Estas cifras han sido actualizadas por nuestra Agencia de Seguros en 2026:
- Pólizas básicas (hasta 1.000 €): Suelen quedarse cortas ante cualquier siniestro moderado en baños o cocinas.
- Capital recomendado (2.000 € a 3.000 €): Ofrece un margen realista para afrontar la reforma completa de estancias estándar de una vivienda habitual.
- Capitales ampliados (a partir de 3.000 € o sin límite): Indispensable para viviendas de renta alta, inmuebles con materiales de lujo o suelos continuos de madera en toda la casa.
Comprobar este detalle antes de firmar marca la diferencia. Esto ayuda a resolver un siniestro sin quebraderos de cabeza o a afrontar un gasto imprevisto de cientos de euros. Si tienes dudas sobre los límites de tu póliza actual, es aconsejable solicitar una revisión de coberturas para ajustar la protección al valor real de tu vivienda.
Si quieres saber más sobre esta importante cobertura puedes ver nuestro artículo ¿Qué es la restauración estética en el seguro de hogar y por qué es imprescindible?

